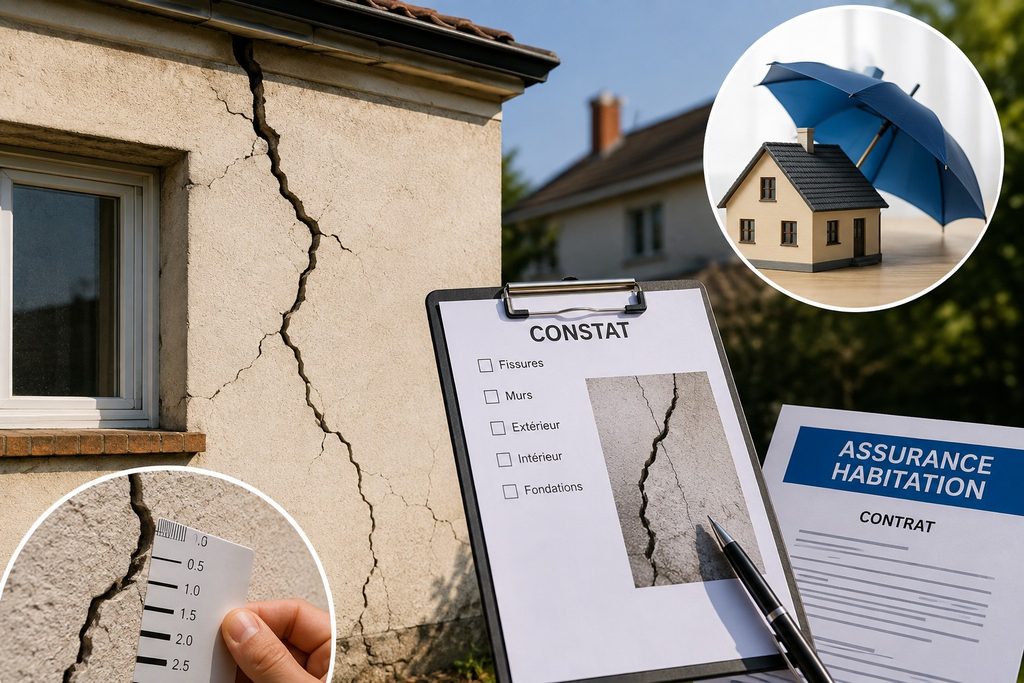
Découvrir des fissures sur les murs de sa maison, c’est stressant. La question qui suit immédiatement est presque toujours la même : est-ce que l’assurance paye ? La réponse n’est ni un oui franc ni un non catégorique. Tout dépend de l’âge de la maison, de la cause des fissures et des garanties souscrites.
L’assurance habitation couvre-t-elle automatiquement les fissures ?
Non, pas du tout. Il n’existe pas de garantie fissures dans un contrat d’assurance habitation classique. Les fissures liées au simple vieillissement du bâti ou à l’usure normale des matériaux ne sont pas couvertes.
C’est le cas par exemple d’une fissure superficielle qui apparaît autour d’une fenêtre ancienne mal étanchéifiée : elle relève de l’entretien courant et non d’un sinistre indemnisable. En revanche, plusieurs garanties spécifiques peuvent intervenir selon les circonstances : tout repose sur la cause des fissures et l’âge de la construction.
Quelles garanties peuvent couvrir des fissures dans une maison ?
| Garantie | Pour qui | Durée | Ce qu’elle couvre |
| Garantie décennale | Maisons de moins de 10 ans | 10 ans depuis la réception | Fissures compromettant la solidité |
| Garantie parfait achèvement | Maisons neuves | 1 an depuis la réception | Tous défauts signalés à la réception |
| Dommages-ouvrage | Maisons neuves ou rénovées | 10 ans | Mêmes dommages que la décennale |
| Garantie CatNat | Toutes les maisons | Par arrêté publié au JO | Catastrophe naturelle reconnue officiellement |
| Vices cachés (Code civil, art. 1648) | Maisons achetées récemment | 2 ans après découverte | Défauts non déclarés lors de la vente |
Ces garanties ne se déclenchent pas automatiquement. Elles requièrent des démarches précises, dans des délais stricts.
Qu’est-ce que la garantie décennale et dans quels cas s’applique-t-elle ?
La garantie décennale est souscrite par le constructeur (maçon, entrepreneur, architecte), pas par le propriétaire. Elle couvre pendant 10 ans à compter de la réception des travaux tous les dommages qui compromettent la solidité de la construction : fissures profondes sur un mur porteur, fondations, structure générale du bâtiment.
Ces éléments correspondent au gros œuvre, qui constitue l’une des toutes premières étapes de tout chantier, comme le détaille l’ordre des travaux de rénovation. Elle ne couvre pas les fissures esthétiques ou superficielles qui n’affectent pas la solidité de l’ouvrage. Pour en bénéficier, il faut contacter le constructeur ou son assurance, et non son propre assureur habitation.
Qu’est-ce que la garantie CatNat et comment en bénéficier ?
La garantie catastrophe naturelle (CatNat) est incluse dans tout contrat d’assurance habitation en France. Elle s’active lorsque les fissures résultent d’un phénomène naturel officiellement reconnu par arrêté interministériel publié au Journal officiel.
Le cas le plus fréquent est la sécheresse, qui provoque le retrait-gonflement des sols argileux et endommage les fondations. Pour en bénéficier, deux conditions doivent être réunies :
- La commune du sinistré doit figurer dans l’arrêté de reconnaissance de catastrophe naturelle
- La déclaration à l’assureur doit être faite dans les 30 jours suivant la publication de l’arrêté au Journal officiel, un délai porté à 30 jours (contre 10 auparavant) par la loi du 28 décembre 2021
Sur le plan financier, la franchise légale dépend du type de dommage : elle est fixée à 1 520 euros pour les dommages liés au retrait-gonflement des sols argileux (sécheresse), contre 380 euros pour les autres aléas naturels couverts par le régime CatNat. L’indemnité perçue doit servir à une remise en état effective du bâtiment.
Les fissures d’une maison ancienne peuvent-elles être prises en charge ?
Pour une maison de plus de 10 ans, la garantie décennale du constructeur ne s’applique plus. D’autres recours existent selon les situations :
- Si les fissures apparaissent après l’achat d’une maison et que le vendeur ne les avait pas déclarées, la garantie des vices cachés (Code civil, art. 1648) peut être invoquée jusqu’à 2 ans après leur découverte
- Si les fissures sont liées à une catastrophe naturelle reconnue officiellement, la garantie CatNat de l’assurance habitation prend le relais
- Si elles résultent de travaux réalisés par un voisin (terrassement, construction) qui ont fragilisé les fondations, la responsabilité civile du tiers peut être engagée
Comment déclarer un sinistre fissures à son assurance ?
- Photographier toutes les fissures avec date, localisation précise et une règle pour mesurer l’ouverture
- Contacter l’assurance par lettre recommandée ou via l’espace client en ligne, dans les 5 jours ouvrés (30 jours pour une CatNat)
- Conserver toutes les preuves photographiques et ne réaliser aucuns travaux avant l’expertise
- Mentionner si les fissures sont actives ou stables, sur la base des témoins posés
L’assurance peut-elle refuser de prendre en charge les fissures ?
Oui, et c’est une situation fréquente. Un assureur peut refuser si les fissures sont jugées superficielles, résultent du vieillissement normal du bâti, ou si aucune garantie adaptée n’est déclenchée.
En cas de refus, le propriétaire peut demander un refus motivé par écrit, puis saisir le médiateur de l’assurance (médiateur-assurance.org) ou recourir à un expert d’assuré indépendant.
Quels montants peut-on espérer en cas de prise en charge ?
Les montants varient énormément selon la gravité. Pour des petites fissures superficielles prises en charge, les travaux se situent entre 500 et 3 000 euros ; ce type d’intervention, souvent confié à un ravaleur de façades, consiste généralement à reboucher et enduire la zone abîmée.
Pour des fissures structurelles liées à des fondations dégradées, la facture peut dépasser 30 000 à 40 000 euros, voire bien plus. L’expertise préalable coûte entre 500 et 1 000 euros, à la charge du propriétaire ou de l’assurance selon les contrats souscrits.